
Colombia necesita construir más vivienda. No solo para cerrar el déficit habitacional, sino porque la vivienda sigue siendo una de las herramientas más poderosas para reducir la vulnerabilidad social, formar patrimonio, impulsar el empleo y darle estabilidad económica a los hogares.
La discusión no es únicamente urbanística; es económica, social y productiva. Una familia con acceso a vivienda formal mejora su estabilidad residencial, reduce su exposición a la informalidad, gana acceso a servicios públicos, fortalece su patrimonio y puede construir una relación más sólida con el sistema financiero.
El propio DANE confirma la importancia estructural del hábitat en la medición de pobreza. El Índice de Pobreza Multidimensional está compuesto por cinco dimensiones: condiciones educativas del hogar, niñez y juventud, salud, trabajo, y condiciones de la vivienda y acceso a servicios públicos domiciliarios. En 2025, la pobreza multidimensional en Colombia fue de 9,9%, frente al 11,5% de 2024. Aunque el dato muestra una mejora importante, también confirma que la calidad de la vivienda sigue siendo una variable central del bienestar.
La vivienda no es solo techo: es infraestructura social
La vivienda formal produce efectos que van mucho más allá de la propiedad física. Cuando un hogar accede a una vivienda adecuada, también accede a mejores condiciones de salubridad, seguridad, servicios públicos, estabilidad familiar y localización urbana. Una vivienda bien conectada permite reducir tiempos de transporte, acercarse a oportunidades laborales, mejorar la asistencia escolar y facilitar el acceso a salud, comercio y servicios.
El Banco Mundial ha advertido que Colombia debe equilibrar la reducción del déficit habitacional con la lucha contra la pobreza, porque ambos problemas están estrechamente conectados. En un análisis sobre vivienda y desarrollo urbano, el organismo señaló que alrededor de 3,7 millones de hogares en Colombia enfrentaban déficit habitacional, y que más de una cuarta parte de los hogares del país presentaban algún tipo de carencia habitacional.
Más propietarios, más patrimonio
El acceso a la propiedad sigue siendo una de las principales formas de acumulación patrimonial para los hogares. En países con mercados financieros poco profundos, baja cultura bursátil y limitada capacidad de ahorro, la vivienda suele ser el activo más importante de una familia.
Tener vivienda propia no elimina por sí solo la pobreza, pero sí reduce vulnerabilidades:
- Un hogar propietario está menos expuesto a incrementos abruptos del arriendo.
- Cuenta con un activo que puede valorizarse en el tiempo.
- Puede heredar patrimonio a futuras generaciones.
- Puede usar la propiedad como respaldo para acceder a crédito.
En Colombia, muchas familias no tienen portafolios financieros, acciones o bonos; su principal posibilidad de construir riqueza está en adquirir una vivienda formal y pagarla en el tiempo. Por eso, la política habitacional debe entenderse también como una política de formación de patrimonio popular.
Construir vivienda también impulsa crecimiento
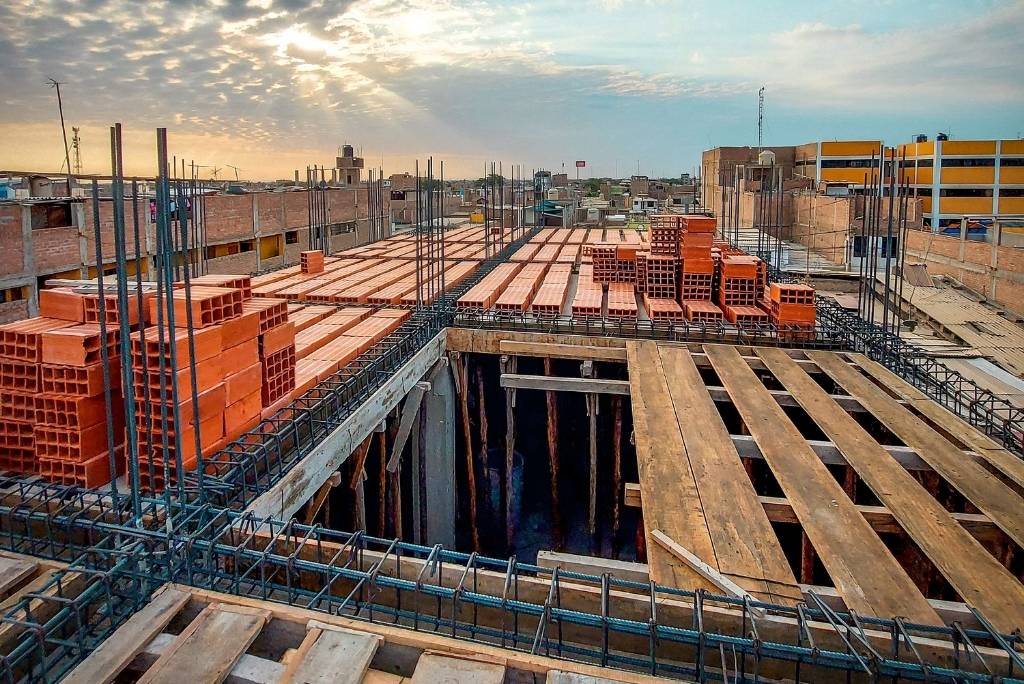
La vivienda tiene un efecto macroeconómico directo. Cada proyecto activa una cadena productiva amplia: cemento, acero, ladrillo, vidrio, acabados, transporte, maquinaria, servicios financieros, fiduciarias, notarías, curadurías, arquitectura, ingeniería y empleo en obra.
Por eso, cuando la construcción residencial cae, el impacto se siente en toda la economía, traduciéndose en menos empleo y menor dinamismo industrial. En sentido contrario, una política de vivienda bien diseñada funciona como motor de reactivación. Si el país logra acelerar proyectos formales, mejorar el acceso al crédito y recuperar la confianza, el efecto se transmite de inmediato al empleo, al recaudo, a la industria de materiales y a la productividad urbana.
El caso chino: vivienda como motor de desarrollo, pero con lecciones
El caso de China muestra la potencia económica del real estate cuando se convierte en política de desarrollo. De acuerdo con un documento del Asian Development Bank, la reforma urbana de vivienda en China tuvo una fase piloto entre 1978 y 1991, y una fase de desarrollo pleno del mercado inmobiliario desde 1992. Esa transformación permitió ampliar la propiedad urbana, desarrollar mercados de suelo y convertir la vivienda en uno de los motores del crecimiento económico chino.
La magnitud del sector fue enorme. El Fondo Monetario Internacional (FMI) ha señalado que las actividades relacionadas con propiedad raíz llegaron a representar una porción muy relevante de la economía china. Además, el FMI advierte que una caída de 20% en el tamaño del sector inmobiliario chino podría traducirse en una reducción acumulada de 5% a 10% del producto interno a lo largo de varios años, incluso sin una crisis financiera tradicional.
La lección para Colombia: No se trata de copiar el modelo chino ni depender excesivamente del real estate, el cual mostró riesgos de sobreapalancamiento y endeudamiento. La lección correcta es que la vivienda puede ser un poderoso motor económico, pero debe crecer con sostenibilidad financiera, regulación urbana, calidad del crédito y equilibrio entre oferta y demanda.
Colombia necesita una política de vivienda más ambiciosa
El país necesita más proyectos, más suelo habilitado, más crédito, más subsidios bien focalizados y más instrumentos para que los hogares puedan cerrar financieramente la compra. Esto implica:
- Recuperar la confianza en los programas de vivienda.
- Fortalecer los subsidios a la demanda.
- Ampliar coberturas a la tasa cuando sea fiscalmente viable.
- Acelerar licencias y habilitar suelo urbano.
- Mejorar la infraestructura de servicios públicos.
- Promover modelos de vivienda en arriendo con opción de compra.
Una política habitacional moderna debe ser diferenciada, combinando propiedad, arriendo, mejoramiento de vivienda, renovación urbana y producción de suelo formal.
Vivienda formal contra informalidad urbana
Cuando el mercado formal no produce suficiente vivienda, la demanda no desaparece; se traslada a la informalidad. Eso significa asentamientos precarios, autoconstrucción sin asistencia técnica, hogares en zonas de riesgo y ausencia de servicios públicos completos, lo que presiona a los municipios a corregir déficits urbanos mucho más costosos en el futuro.
Construir más vivienda formal es, por tanto, una forma de prevenir pobreza futura. Un hogar que entra a un proyecto formal accede desde el comienzo a servicios, legalidad, titulación y urbanismo, logrando un impacto social más profundo y duradero que el de una transferencia temporal de ingresos.
El reto fiscal y financiero
La gran pregunta es cómo financiar esta expansión bajo restricciones fiscales y tasas todavía altas. La política de vivienda debe usar los recursos públicos con precisión.
Los subsidios deben dirigirse a quienes realmente los necesitan, el crédito debe complementarse con garantías y coberturas temporales que reduzcan el riesgo, las cajas de compensación deben seguir siendo actores centrales y el sector privado debe contar con reglas estables para iniciar proyectos sin incertidumbre. El objetivo es construir un sistema donde el ahorro del hogar, el subsidio, el crédito y la oferta formal funcionen como un engranaje perfecto.
Conclusión: una puerta de entrada a la clase media
Una sociedad con más propietarios tiende a tener más estabilidad patrimonial. La vivienda no solo protege del arriendo; también crea arraigo, mejora la capacidad de planeación familiar y se convierte en la primera plataforma de acumulación de capital.
El país necesita volver a poner la vivienda en el centro de la agenda económica, no como una política asistencial aislada, sino como una plataforma de crecimiento y movilidad social. Más vivienda formal significa más bienestar, más propietarios y más crecimiento. Colombia no podrá reducir estructuralmente la pobreza ni acelerar su economía si permite que uno de sus sectores más encadenados e importantes siga debilitándose.